Terzo pilastro · Ticino e frontalieri
Il terzo pilastro ti conviene davvero? Dipende da dove vivi. Scegli il tuo percorso:
2 minuti, gratis e senza impegno · puoi cambiare percorso in qualsiasi momento
Terzo pilastro · vivi in Svizzera · versamento 2026 entro il 31 dicembre
Versi nel 3a per abitudine o perché ti conviene? In 2 minuti scopri cosa verificare.
Deduzione, vincolo, coperture: l'assistente di GROVA ti fa qualche domanda e ti dice quali punti meritano un secondo sguardo. Poi, se vuoi, ne parli con Ronnie Grisanti. Gratis e senza impegno.
Terzo pilastro · frontalieri · tassazione ordinaria entro il 31 marzo
Il 3a conviene anche a un frontaliere? Dipende da come sei tassato, non dal prodotto.
Tassazione alla fonte, quasi-residenza, accordo del 2024: tre parole che decidono se il versamento ti fa risparmiare o ti blocca liquidità per niente. L'assistente di GROVA ti dice in 2 minuti cosa verificare. Gratis e senza impegno.
2 minuti · nessun dato bancario · risposta personalizzata
Preferisci parlare subito? Chiama il 078 801 39 17
Percorso sbagliato? Sposta il cursore.
Cosa cambia per chi vive in Svizzera
Il 3a è previdenza privata con un vantaggio fiscale. Vantaggio e vincoli, però, vanno pesati sulla tua situazione, non in generale: è lì che si decide se conviene.
La deduzione
Il versamento si deduce dal reddito imponibile, fino al massimo annuo fissato dalla Confederazione, se sei tassato in modo ordinario: cittadini svizzeri e permesso C. Con il permesso B e la tassazione alla fonte la deduzione non scatta da sola, e versare può voler dire vincolare i soldi senza il vantaggio. Quanto risparmi dipende da reddito, comune e famiglia: si calcola sul tuo caso.
Il vincolo
Il capitale resta bloccato fino a cinque anni prima della pensione, salvo casi precisi: casa primaria, avvio di un'attività indipendente, partenza definitiva dalla Svizzera. Il riscatto nella cassa pensione esiste, ma a condizioni strette: non è una scorciatoia. Un vincolo che va bene se sai perché lo accetti.
Cosa contiene davvero
Un 3a può essere un semplice conto di risparmio oppure una polizza con coperture di rischio incluse. Quello che hai firmato anni fa va riletto: quali coperture contiene, e se sono ancora quelle che ti servono. Nessuna forma è giusta per tutti: dipende da cosa devi proteggere oggi.
Cosa cambia per chi vive in Italia e lavora in Svizzera
Il prodotto è lo stesso di chi vive in Svizzera. Cambia il punto che decide tutto, e che quasi nessuno spiega: dove e come vieni tassato.
Tassato alla fonte
Di regola il frontaliere è tassato alla fonte: l'imposta la trattiene il datore di lavoro. In quel regime la deduzione del 3a non scatta da sola, e il vincolo resta.
La quasi-residenza
Chi consegue in Svizzera quasi tutto il proprio reddito può chiedere la tassazione ordinaria ulteriore e far valere le deduzioni, 3a compreso. La richiesta ha una data: entro il 31 marzo dell'anno successivo.
L'accordo del 2024
Frontalieri «storici» e «nuovi» seguono regole diverse, e per i nuovi conta anche il fisco italiano. Il vantaggio svizzero va pesato con quello che succede oltre confine, e con cosa accade al 3a quando smetti di essere frontaliere.
Le date che contano
Nessuna richiede fretta. Tutte richiedono di sapere cosa guardare prima di versare, o di non versare.
Il versamento 2026 deve essere accreditato
Conta la data di accredito sul conto o sulla polizza, non quella del bonifico. Un anno saltato non si recupera con la deduzione dell'anno dopo: dal 2026 si possono colmare solo le lacune dal 2025 in poi, a condizioni precise.
Prima: il check-up, 2 minutiArriva l'attestato per la dichiarazione
È il documento che trasforma il versamento in deduzione. Se hai più conti o una polizza, è anche il momento di vedere cosa hai davvero in mano.
La deduzione, nera su biancoCasa, figli, nuovo lavoro, part-time
Ogni cambiamento cambia anche cosa conviene fare con il 3a: quanto versare, dove, e se le coperture incluse servono ancora. L'ultima verifica risale a… quando?
La decisione, tuaLe date che contano
Per un frontaliere il 3a ha due calendari: quello svizzero del versamento e quello della tassazione. Si decide guardando entrambi.
Il versamento 2026, se nel tuo caso conviene
Conta la data di accredito. Ma prima di versare la domanda è un'altra: nel tuo regime fiscale la deduzione la ottieni davvero?
Prima: il check-up, 2 minutiLa richiesta di tassazione ordinaria ulteriore
Chi rientra nella quasi-residenza può chiederla per il 2026 entro questa data e far valere le deduzioni, 3a compreso. Passata la data, per quell'anno non si torna indietro.
La porta della deduzioneNuovo contratto, trasferimento, fine del lavoro in Svizzera
Cosa succede al tuo 3a quando smetti di essere frontaliere, o se ti trasferisci in Svizzera, non è un dettaglio: riscatto, trasferimento e tassazione del capitale si pianificano prima.
La decisione, tuaTi riconosci in una di queste situazioni?
"Non ho mai aperto un 3a"
Lavori da anni, paghi le imposte e nessuno ti ha mai mostrato il conto: cosa cambierebbe per te, e cosa no. Prima del prodotto, serve il quadro.
"Ho un 3a dall'assicurazione e non so cosa contiene"
Firmato anni fa, premio che parte ogni mese. Dentro c'è previdenza, ma anche coperture: vale la pena sapere quali, e se servono ancora.
"Verso ogni anno, ma la mia vita è cambiata"
Casa, figli, nuovo lavoro, part-time: ogni cambiamento cambia anche cosa conviene fare con il 3a. L'ultima verifica risale a… quando?
Ti riconosci in una di queste situazioni?
"Mi hanno proposto un 3a"
Prima di firmare, la domanda giusta non è «quanto rende» ma «nel mio regime fiscale la deduzione la ottengo davvero?». Senza, resta solo il vincolo.
"Ho già un 3a, ma sono tassato alla fonte"
Versi e ti vincoli, ma il vantaggio fiscale potrebbe non arrivare. Verifichiamo se la quasi-residenza fa al caso tuo e cosa fare del conto che hai.
"Sono frontaliere da poco e non so cosa cambia con l'Italia"
Nuovo accordo, due fisci da tenere insieme: una scelta fatta guardando solo il lato svizzero può riservare sorprese sul lato italiano.
Come funziona il check-up gratuito
Rispondi a qualche domanda
L'assistente virtuale di GROVA ti fa qualche domanda veloce sul tuo caso. Due minuti, niente documenti da cercare.
Ricevi i punti da verificare
Via email, un quadro personalizzato: cosa nel tuo terzo pilastro merita un secondo sguardo, e perché. Senza cifre inventate.
Se vuoi, ne parli con Ronnie
Un'ora in ufficio a Bioggio o mezz'ora al telefono, come preferisci. I numeri veri, sul tuo caso. Gratis e senza impegno.
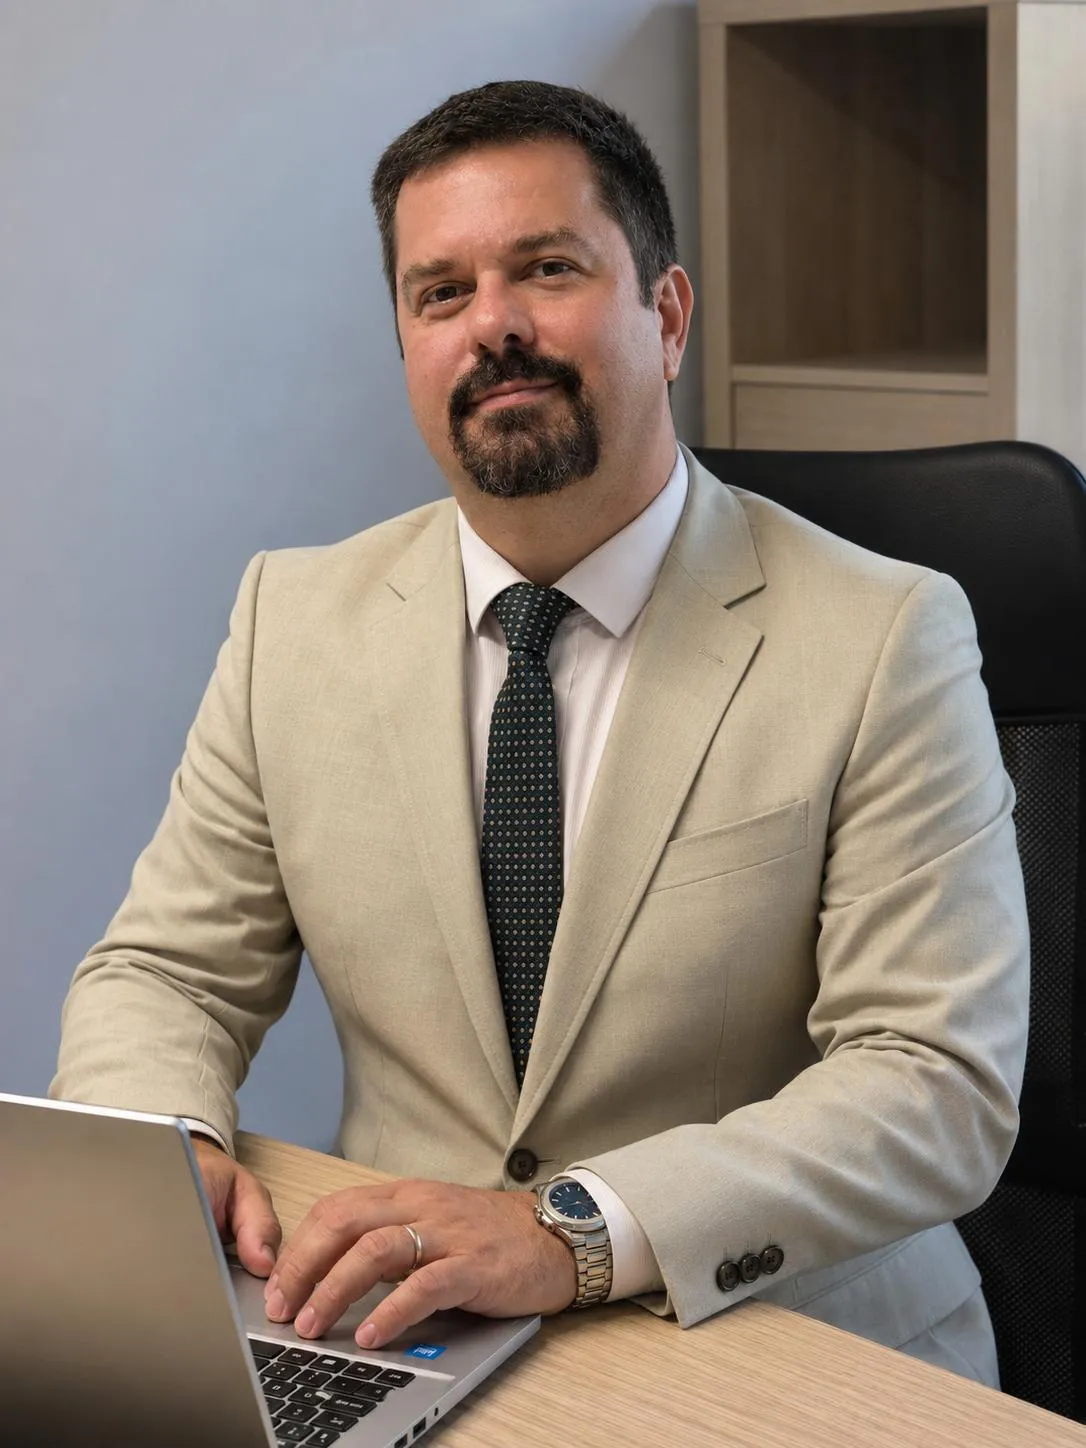
Ronnie Grisanti · consulente indipendente, Bioggio
GROVA Consulting non è legata a nessuna banca né a nessun assicuratore: Ronnie Grisanti confronta il mercato e ti propone solo ciò che serve alla tua situazione. Prima capiamo, poi — eventualmente — costruiamo.
Ronnie Grisanti è intermediario assicurativo registrato FINMA. GROVA lavora con più assicuratori tramite accordi di brokeraggio: se firmi un contratto tramite GROVA, la provvigione la paga l'assicuratore — te lo diciamo prima, e lo trovi nel protocollo scritto della consulenza. Nessun obbligo di firmare, mai.
Cosa dicono i clienti
«È stato professionale, mi ha spiegato tutto nel dettaglio e con chiarezza, in modo semplice e con esempi pratici, in particolare con il terzo pilastro. Se lo contatti telefonicamente anche per domande è sempre disponibile.»Samanta — recensione Google, agosto 2026
«Hanno saputo ascoltare le mie esigenze e propormi le soluzioni più adatte, spiegando ogni aspetto in modo chiaro e trasparente. Ho apprezzato soprattutto la serietà, la rapidità nel rispondere e l'attenzione verso il cliente.»Luca — recensione Google, agosto 2026
Domande frequenti sul terzo pilastro
Aggiornato il 10 ottobre 2026
Cos'è il terzo pilastro, in due righe?
È la previdenza privata svizzera. Il pilastro 3a (vincolato) permette di dedurre i versamenti dal reddito imponibile, fino a un massimo annuo fissato ogni anno dalla Confederazione, e tiene il capitale bloccato fino a cinque anni prima della pensione, salvo casi precisi. Il pilastro 3b (libero) non ha vincoli di prelievo ma, di norma, nemmeno il vantaggio fiscale.
Il 3a conviene a tutti?
No. Il vantaggio è il risparmio d'imposta: conviene a chi vede quel reddito tassato in modo ordinario in Svizzera (cittadini svizzeri e permesso C; con il permesso B e la tassazione alla fonte la deduzione non è automatica) e ha un orizzonte di medio-lungo periodo. Chi ha bisogno di liquidità flessibile, o non ottiene la deduzione, ha spesso soluzioni più adatte. Si valuta caso per caso, numeri alla mano.
Un frontaliere può aprire un 3a?
Sì, può sottoscriverlo. La domanda vera è se otterrà il vantaggio fiscale: la deduzione si applica in modo pieno a chi può far valere la tassazione ordinaria (quasi-residenza). Senza, il 3a «vincolato» rischia di dare i vincoli senza il beneficio che li giustifica.
Cos'è la quasi-residenza?
È lo status di chi consegue in Svizzera quasi tutto il proprio reddito. Permette di chiedere la tassazione ordinaria ulteriore e far valere le deduzioni, 3a compreso. La richiesta va presentata entro il 31 marzo dell'anno successivo a quello fiscale.
Entro quando devo versare nel 3a?
Il versamento conta per l'anno fiscale solo se è accreditato sul conto o sulla polizza entro il 31 dicembre. Meglio con qualche giorno di anticipo: un bonifico in ritardo finisce nell'anno dopo.
Quando posso prelevare il capitale del 3a?
Di regola a partire da cinque anni prima dell'età ordinaria di pensionamento. Prima solo in casi precisi: abitazione primaria, avvio di un'attività indipendente, partenza definitiva dalla Svizzera, invalidità. Il riscatto nella cassa pensione è possibile ma a condizioni strette (per esempio, un prelievo anticipato del secondo pilastro per la casa va prima restituito). Al prelievo il capitale è tassato a parte, con un'aliquota ridotta rispetto al reddito.
Posso recuperare gli anni in cui non ho versato?
Solo in parte. Dal 2026, a condizioni precise, si possono colmare le lacune dal 2025 in poi: gli anni precedenti non si recuperano. Se conviene farlo, e come, si valuta sul tuo caso.
Quanto costa il check-up?
Il check-up e il colloquio sono gratuiti e senza impegno. Se poi vorrai un accompagnamento, ne parleremo apertamente — nessuna sorpresa.
Devo avere il conto o la polizza sotto mano?
No. Per il check-up bastano le domande dell'assistente virtuale. Se al colloquio servirà altro, te lo dirà Ronnie in anticipo.
Il versamento conta entro il 31 dicembre. Capire se ti conviene conta prima.
2 minuti · nessun dato bancario · risposta personalizzata
Preferisci parlare subito? Chiama il 078 801 39 17